Domain laborgehilfe.de kaufen?
Wir ziehen mit dem Projekt
laborgehilfe.de um.
Sind Sie am Kauf der Domain
laborgehilfe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain laborgehilfe.de kaufen?
Was unterscheidet eine GmbH von einer GmbH?
Es gibt keinen Unterschied zwischen einer GmbH und einer GmbH. Es handelt sich um die gleiche Rechtsform, nämlich eine Gesellschaft mit beschränkter Haftung. Die Abkürzung "GmbH" steht für "Gesellschaft mit beschränkter Haftung" und wird in Deutschland verwendet. **
Ist eine GmbH dasselbe wie eine GmbH?
Ja, eine GmbH und eine GmbH sind dasselbe. "GmbH" ist die Abkürzung für "Gesellschaft mit beschränkter Haftung" und wird sowohl im deutschen als auch im österreichischen Recht verwendet. Es handelt sich um eine Rechtsform für Unternehmen, bei der die Haftung der Gesellschafter auf das eingebrachte Kapital beschränkt ist. **

Ähnliche Suchbegriffe für GmbH
Top-Angebote
Produkte zum Begriff GmbH:
-
Lisciani WOOZLE GOOZLE Das Super ForschungslaborDer WOOZLE GOOZLE Das Super Forschungslabor Experimentierkasten bietet eine spannende Möglichkeit für junge Entdecker, die Welt der Wissenschaft spielerisch zu erkunden. Mit einer Vielzahl von Experimenten und Aktivitäten fördert dieser Kasten die Neugier und Kreativität von Kindern ab 3 Jahren. Die kindgerechten Materialien und Anleitungen ermöglichen es, verschiedene wissenschaftliche Konzepte zu verstehen und anzuwenden. Durch das Experimentieren werden nicht nur grundlegende naturwissenschaftliche Kenntnisse vermittelt, sondern auch wichtige Fähigkeiten wie Problemlösung und kritisches Denken gefördert. Der Experimentierkasten ist ideal für gemeinsames Spielen und Lernen, wodurch Eltern und Kinder zusammenarbeiten können, um die Geheimnisse der Wissenschaft zu entdecken. Sicherheit hat oberste Priorität, daher sind alle Teile aus hochwertigem Kunststoff gefertigt und für Kinder geeignet, wobei auf die Erstickungsgefahr durch kleine Teile hingewiesen wird.51,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GmbH-GeschäftsführerGmbH-Geschäftsführer , Rechts- und Steuerberatung, Vertragsgestaltung. , Tagfahrleuchten > Beleuchtung , Auflage: 11. neu bearbeitete Auflage 2020, Erscheinungsjahr: 202003, Produktform: Leinen, Autoren: Mohr, Randolf, Auflage: 20011, Auflage/Ausgabe: 11. neu bearbeitete Auflage 2020, Keyword: Altersversorgung; Anstellungsvertrag; Erläuterungen; Haftung; Handbuch; Insolvenzordnung; Organstellung; Sozialversicherung; Steuerpflichten; Geschäftsführer; Gesellschaft; GmbH; Insolvenz; Liquidation; Vertrag: Liquidation; Zivilrecht; Arbeitsrecht; Sozialversicherungsrecht; Insolvenzrecht; Strafrecht; Compliance; verdeckte Gewinnausschüttung; Ruhegeldzusage, Fachschema: Führung / Geschäftsführung~Geschäftsführung~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Vertragsrecht~Gesellschaftsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVI, Seitenanzahl: 387, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 244, Breite: 177, Höhe: 30, Gewicht: 883, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783504321802 9783504321741 9783504321734 9783504321727 9783504630560 9783504630553, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,84,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
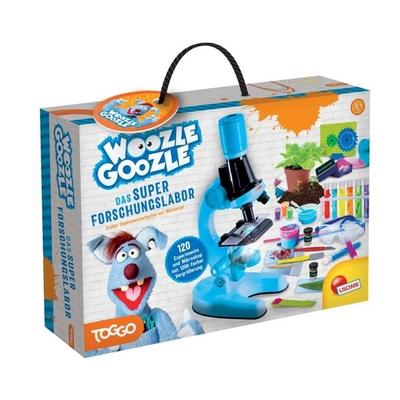
WOOZLE GOOZLE Das Super Forschungslabor (Experimentierkasten)Entdecken Sie Die Welt Der Wissenschaft Mit Dem Woozle Goozle Super Forschungslabor. Dieses Set Bietet Kindern Eine Spannende Kombination Aus Experimentierkasten Und Mikroskop, Um Spielerisch In Die Grundlagen Der Naturwissenschaften Einzutauchen....47,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Multivariate Analysemethoden, Set von Klaus Backhaus,Bernd Erichson,Sonja Gensler,Rolf Weiber,Thomas Weiber, Springer Fachmedien Wiesbaden GmbH,Multivariate Analysemethoden, Set Von Klaus Backhaus,bernd Erichson,sonja Gensler,rolf Weiber,thomas Weiber, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-47928-2, Seitenanzahl: 66259,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist besser GmbH oder GmbH CO KG?
Die Entscheidung zwischen einer GmbH und einer GmbH & Co. KG hängt von verschiedenen Faktoren ab. Eine GmbH bietet den Vorteil einer klaren Trennung zwischen Geschäftsführung und Gesellschaftern, während eine GmbH & Co. KG eine persönliche Haftung der Gesellschafter vorsieht. Eine GmbH & Co. KG kann steuerliche Vorteile bieten, da Gewinne auf der Ebene der Gesellschafter besteuert werden und nicht auf der Ebene der Gesellschaft. Die Wahl zwischen den beiden Rechtsformen hängt auch von der Komplexität des Unternehmens und den individuellen Bedürfnissen der Gesellschafter ab. Es ist ratsam, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die für das Unternehmen am besten geeignete Rechtsform zu wählen. **
-
Warum GmbH & co kg und nicht nur GmbH?
Die Bezeichnung "GmbH & Co. KG" steht für eine Kommanditgesellschaft auf Aktien, bei der die persönlich haftende Gesellschafterin eine GmbH ist. Diese Rechtsform bietet den Vorteil, dass die persönlich haftende Gesellschafterin in Form der GmbH eine beschränkte Haftung hat, während die Kommanditisten nur mit ihrer Einlage haften. Dadurch wird das unternehmerische Risiko für die persönlich haftende Gesellschafterin begrenzt. Zudem ermöglicht die Kombination aus GmbH und KG eine flexible Gestaltung der Gesellschaftsstruktur und eine klare Trennung zwischen Geschäftsführung und Kapitalbeteiligung. Darüber hinaus kann die Wahl der Rechtsform auch steuerliche Vorteile bieten, je nach individueller Situation der Gesellschafter. **
-
Kann eine GmbH Gesellschafter in einer GmbH sein?
Kann eine GmbH Gesellschafter in einer GmbH sein? Ja, grundsätzlich ist es möglich, dass eine GmbH als Gesellschafter einer anderen GmbH auftritt. In diesem Fall handelt es sich um eine sogenannte Mehrheitsbeteiligung, bei der die eine GmbH die Anteile der anderen GmbH besitzt. Dies kann verschiedene Gründe haben, wie beispielsweise die Bündelung von Ressourcen oder die Stärkung der Marktposition. Es gelten jedoch bestimmte gesetzliche Vorschriften und Regelungen, die beachtet werden müssen, um Interessenkonflikte zu vermeiden und die Transparenz zu gewährleisten. Letztendlich ist es wichtig, dass alle Beteiligten die rechtlichen Rahmenbedingungen genau kennen und einhalten. **
-
Was ist der Unterschied zwischen GmbH und GmbH & Co. KG?
Der Hauptunterschied zwischen einer GmbH und einer GmbH & Co. KG liegt in der Haftungsstruktur. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer GmbH & Co. KG die persönlich haftenden Gesellschafter (Komplementäre) unbeschränkt und die Kommanditisten nur mit ihrer Einlage haften. Eine GmbH & Co. KG ist also eine Kombination aus einer GmbH und einer Kommanditgesellschaft. **
Was bedeutet "GmbH"?
"GmbH" steht für "Gesellschaft mit beschränkter Haftung". Es handelt sich dabei um eine Rechtsform für Unternehmen in Deutschland. Die GmbH bietet den Vorteil, dass die Haftung der Gesellschafter auf das Gesellschaftsvermögen beschränkt ist. **
Was passiert, wenn ich eine GmbH gründe, mit der GmbH einen Kredit aufnehme und die GmbH dann pleite geht?
Wenn du eine GmbH gründest und mit dieser GmbH einen Kredit aufnimmst, haftet in der Regel nur das Vermögen der GmbH für die Schulden. Wenn die GmbH pleite geht, wird das Vermögen der GmbH zur Tilgung der Schulden verwendet. Dein persönliches Vermögen ist normalerweise nicht betroffen, es sei denn, du hast persönliche Bürgschaften oder andere Garantien für den Kredit übernommen. **
Top-Angebote
Produkte zum Begriff GmbH:
-
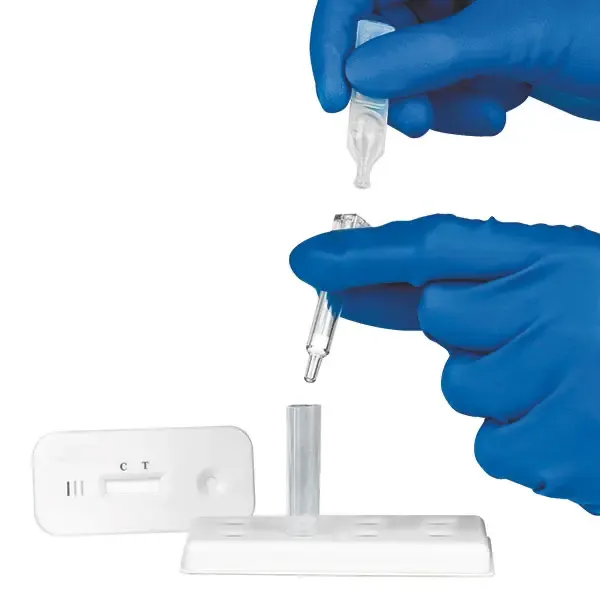
Servoprax GmbH Cleartest Control Kit D-Dimer positiv – Qualitätskontrolle 1000 ng/ml K4 23104-1Cleartest Control Kit D-Dimer positiv – Qualitätskontrolle 1000 ng/ml Das Servoprax Cleartest Control Kit D-Dimer positiv ist eine gebrauchsfertige Kontrolllösung zur internen Qualitätssicherung des Cleartest D-Dimer Schnelltests. Mit einer definierten D-Dimer-Konzentration von 1000 ng/ml – dem Doppelten des Testgrenzwertes – simuliert das Kit zuverlässig eine positive Probe und bestätigt, dass der Schnelltest korrekt reagiert und ein positives Ergebnis anzeigt. Die RiliBÄK (Richtlinie der Bundesärztekammer zur Qualitätssicherung laboratoriumsmedizinischer Untersuchungen) schreibt vor, dass Schnelltests mindestens einmal pro Messtag mit einer Kontrolllösung geprüft werden müssen. Das Cleartest Control Kit ist speziell für die Cleartest D-Dimer Testserie ausgelegt, stammt aus deutscher Herstellung und ist bei Raumtemperatur lagerbar – kein Kühlschrank erforderlich. Leistungsmerkmale auf einen Blick Definierte Konzentration 1000 ng/ml – sicherer Nachweis im positiven Bereich (Cut-off 500 ng/ml) Simuliert positive Probe – prüft vollständigen Testablauf inkl. Reagenzien und Testkassette Pflichtbestandteil der internen QK gemäß RiliBÄK – mind. 1× pro Messtag Passgenau für Cleartest D-Dimer – abgestimmt auf REF C3 0501 Deutsche Herstellung – hohe Präzision, geprüfte Chargenqualität Lagerung bei Raumtemperatur – keine Kühlung erforderlich Packungsinhalt: 1 Kontrolle Anwendung Das Kontroll-Kit wird wie eine reguläre Patientenprobe eingesetzt: Die Kontrolllösung wird anstelle der Patientenprobe in die Testkassette des Cleartest D-Dimer gegeben und der Testablauf wie gewohnt durchgeführt. Nach 10 Minuten muss das Ergebnis positiv (2 Linien: T + C) anzeigen. ⚠️ Erwartetes Ergebnis: 2 Linien (T + C) = positiv ✓ – Kontrolle bestanden, Testsystem funktioniert korrekt. Nur Kontrolllinie (C) oder kein Ergebnis = Kontrolle nicht bestanden – Testserie nicht verwenden, Ursache prüfen (abgelaufene Tests, falsche Lagerung, Fehler bei der Durchführung) und Vorgang gemäß RiliBÄK dokumentieren. Technische Daten Hersteller Servoprax GmbH, Wesel (deutsche Herstellung) Typ Qualitätskontrolle für D-Dimer, positiv Konzentration 1000 ng/ml (positiv, oberhalb Cut-off 500 ng/ml) Erwartetes Ergebnis Positiv (2 Linien: T + C) Passend für Cleartest D-Dimer Schnelltest (REF C3 0501) Packungsinhalt 1 Kontrolle Lagerung Raumtemperatur, keine Kühlung erforderlich REF / PZN / EAN K4 23104-1 / 10629087 / 4052919040482 Häufige Fragen Warum brauche ich eine Qualitätskontrolle für meinen D-Dimer-Schnelltest? Die RiliBÄK schreibt für alle Praxen, die Schnelltests einsetzen, eine interne Qualitätskontrolle vor – mindestens einmal pro Messtag. Sie stellt sicher, dass Testkassetten und Reagenzien korrekt funktionieren, und ist gegenüber Kassenärztlicher Vereinigung und Behörden dokumentationspflichtig. Was genau prüft das Positiv-Kit? Das Positiv-Kit enthält D-Dimer in einer Konzentration von 1000 ng/ml – dem Doppelten des Testgrenzwertes. Es simuliert eine positive Patientenprobe und prüft damit den vollständigen Testablauf: Probenaufnahme, Puffer, Membran und Farbreaktion. Zeigt der Test kein positives Ergebnis, funktioniert das Testsystem nicht korrekt. Soll ich auch eine Negativ-Kontrolle einsetzen? Für eine vollständige interne QK empfiehlt sich der Einsatz beider Kontrollen: positiv (K4 23104-1, 1000 ng/ml) und negativ (K4 23105-1, 50 ng/ml). Beide sind separat erhältlich. So wird sowohl die korrekte Reaktionsfähigkeit als auch die Abwesenheit unspezifischer Reaktionen geprüft. Muss die Kontrolle dokumentiert werden? Ja – die RiliBÄK schreibt die Dokumentation jeder internen Qualitätskontrolle vor. Datum, Ergebnis, Chargennummer der Testkassetten und der Kontrolllösung sowie die durchführende Person sind festzuhalten. Die Unterlagen müssen mindestens 2 Jahre aufbewahrt werden.6,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Servoprax GmbH Cleartest Control Kit D-Dimer negativ – Qualitätskontrolle 50 ng/ml K4 23105-1Cleartest Control Kit D-Dimer negativ – Qualitätskontrolle 50 ng/ml Das Servoprax Cleartest Control Kit D-Dimer negativ ist eine gebrauchsfertige Kontrolllösung zur internen Qualitätssicherung des Cleartest D-Dimer Schnelltests. Mit einer definierten D-Dimer-Konzentration von 50 ng/ml – deutlich unterhalb des Testgrenzwertes von 500 ng/ml – simuliert das Kit zuverlässig eine negative Probe und bestätigt, dass der Schnelltest korrekt reagiert und kein falsch-positives Ergebnis anzeigt. Die RiliBÄK (Richtlinie der Bundesärztekammer zur Qualitätssicherung laboratoriumsmedizinischer Untersuchungen) schreibt vor, dass Schnelltests mindestens einmal pro Messtag mit einer Kontrolllösung geprüft werden müssen. Das Cleartest Control Kit ist speziell für die Cleartest D-Dimer Testserie ausgelegt, stammt aus deutscher Herstellung und ist bei Raumtemperatur lagerbar – kein Kühlschrank erforderlich. Leistungsmerkmale auf einen Blick Definierte Konzentration 50 ng/ml – sicher im negativen Bereich (Cut-off 500 ng/ml) Simuliert negative Probe – prüft auf unspezifische Reaktionen und falsch-positive Ergebnisse Pflichtbestandteil der internen QK gemäß RiliBÄK – mind. 1× pro Messtag Passgenau für Cleartest D-Dimer – abgestimmt auf REF C3 0501 Deutsche Herstellung – hohe Präzision, geprüfte Chargenqualität Lagerung bei Raumtemperatur – keine Kühlung erforderlich Packungsinhalt: 1 Kontrolle Anwendung Das Kontroll-Kit wird wie eine reguläre Patientenprobe eingesetzt: Die Kontrolllösung wird anstelle der Patientenprobe in die Testkassette des Cleartest D-Dimer gegeben und der Testablauf wie gewohnt durchgeführt. Nach 10 Minuten darf das Ergebnis nur die Kontrolllinie (C) zeigen – also negativ . ⚠️ Erwartetes Ergebnis: Nur Kontrolllinie (C) = negativ ✓ – Kontrolle bestanden, kein falsch-positives Signal. 2 Linien (T + C) = Kontrolle nicht bestanden – Testserie nicht verwenden, Ursache prüfen (Kontamination, Lagerungsfehler, Chargenproblem) und Vorgang gemäß RiliBÄK dokumentieren. Keine Linie = ungültig, Testkassette defekt. Technische Daten Hersteller Servoprax GmbH, Wesel (deutsche Herstellung) Typ Qualitätskontrolle für D-Dimer, negativ Konzentration 50 ng/ml (negativ, unterhalb Cut-off 500 ng/ml) Erwartetes Ergebnis Negativ (nur Kontrolllinie C) Passend für Cleartest D-Dimer Schnelltest (REF C3 0501) Packungsinhalt 1 Kontrolle Lagerung Raumtemperatur, keine Kühlung erforderlich REF / PZN / EAN K4 23105-1 / 10629101 / 4052919040499 Häufige Fragen Was prüft das Negativ-Kit – und warum ist das wichtig? Das Negativ-Kit enthält D-Dimer in einer sehr niedrigen Konzentration von 50 ng/ml – weit unterhalb des Testgrenzwertes. Es prüft, ob der Schnelltest bei einer unauffälligen Probe auch tatsächlich negativ bleibt und keine unspezifischen Reaktionen zeigt. Ein falsch-positives Ergebnis bei der Negativkontrolle wäre ein klares Zeichen für ein Problem mit dem Testsystem. Warum brauche ich beide Kontrollen – positiv und negativ? Die Positivkontrolle prüft, ob der Test auf eine tatsächlich erhöhte D-Dimer-Konzentration reagiert. Die Negativkontrolle prüft das Gegenteil: ob der Test bei einer niedrigen Konzentration korrekt negativ bleibt. Nur beide zusammen geben Sicherheit über die vollständige Zuverlässigkeit des Testsystems. Das Positiv-Kit (K4 23104-1, 1000 ng/ml) ist separat erhältlich. Wann muss die Qualitätskontrolle durchgeführt werden? Gemäß RiliBÄK mindestens einmal pro Messtag, an dem der D-Dimer-Schnelltest eingesetzt wird. Darüber hinaus empfiehlt sich eine Kontrolle bei jeder neu angebrochenen Charge sowie nach ungewöhnlichen Lager- oder Transportbedingungen. Muss die Kontrolle dokumentiert werden? Ja – die RiliBÄK schreibt die Dokumentation jeder internen Qualitätskontrolle vor. Datum, Ergebnis, Chargennummer der Testkassetten und der Kontrolllösung sowie die durchführende Person sind festzuhalten. Die Unterlagen müssen mindestens 2 Jahre aufbewahrt werden.6,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lisciani WOOZLE GOOZLE Das Super ForschungslaborDer WOOZLE GOOZLE Das Super Forschungslabor Experimentierkasten bietet eine spannende Möglichkeit für junge Entdecker, die Welt der Wissenschaft spielerisch zu erkunden. Mit einer Vielzahl von Experimenten und Aktivitäten fördert dieser Kasten die Neugier und Kreativität von Kindern ab 3 Jahren. Die kindgerechten Materialien und Anleitungen ermöglichen es, verschiedene wissenschaftliche Konzepte zu verstehen und anzuwenden. Durch das Experimentieren werden nicht nur grundlegende naturwissenschaftliche Kenntnisse vermittelt, sondern auch wichtige Fähigkeiten wie Problemlösung und kritisches Denken gefördert. Der Experimentierkasten ist ideal für gemeinsames Spielen und Lernen, wodurch Eltern und Kinder zusammenarbeiten können, um die Geheimnisse der Wissenschaft zu entdecken. Sicherheit hat oberste Priorität, daher sind alle Teile aus hochwertigem Kunststoff gefertigt und für Kinder geeignet, wobei auf die Erstickungsgefahr durch kleine Teile hingewiesen wird.51,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GmbH-GeschäftsführerGmbH-Geschäftsführer , Rechts- und Steuerberatung, Vertragsgestaltung. , Tagfahrleuchten > Beleuchtung , Auflage: 11. neu bearbeitete Auflage 2020, Erscheinungsjahr: 202003, Produktform: Leinen, Autoren: Mohr, Randolf, Auflage: 20011, Auflage/Ausgabe: 11. neu bearbeitete Auflage 2020, Keyword: Altersversorgung; Anstellungsvertrag; Erläuterungen; Haftung; Handbuch; Insolvenzordnung; Organstellung; Sozialversicherung; Steuerpflichten; Geschäftsführer; Gesellschaft; GmbH; Insolvenz; Liquidation; Vertrag: Liquidation; Zivilrecht; Arbeitsrecht; Sozialversicherungsrecht; Insolvenzrecht; Strafrecht; Compliance; verdeckte Gewinnausschüttung; Ruhegeldzusage, Fachschema: Führung / Geschäftsführung~Geschäftsführung~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Vertragsrecht~Gesellschaftsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVI, Seitenanzahl: 387, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 244, Breite: 177, Höhe: 30, Gewicht: 883, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783504321802 9783504321741 9783504321734 9783504321727 9783504630560 9783504630553, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,84,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was unterscheidet eine GmbH von einer GmbH?
Es gibt keinen Unterschied zwischen einer GmbH und einer GmbH. Es handelt sich um die gleiche Rechtsform, nämlich eine Gesellschaft mit beschränkter Haftung. Die Abkürzung "GmbH" steht für "Gesellschaft mit beschränkter Haftung" und wird in Deutschland verwendet. **
-
Ist eine GmbH dasselbe wie eine GmbH?
Ja, eine GmbH und eine GmbH sind dasselbe. "GmbH" ist die Abkürzung für "Gesellschaft mit beschränkter Haftung" und wird sowohl im deutschen als auch im österreichischen Recht verwendet. Es handelt sich um eine Rechtsform für Unternehmen, bei der die Haftung der Gesellschafter auf das eingebrachte Kapital beschränkt ist. **
-
Was ist besser GmbH oder GmbH CO KG?
Die Entscheidung zwischen einer GmbH und einer GmbH & Co. KG hängt von verschiedenen Faktoren ab. Eine GmbH bietet den Vorteil einer klaren Trennung zwischen Geschäftsführung und Gesellschaftern, während eine GmbH & Co. KG eine persönliche Haftung der Gesellschafter vorsieht. Eine GmbH & Co. KG kann steuerliche Vorteile bieten, da Gewinne auf der Ebene der Gesellschafter besteuert werden und nicht auf der Ebene der Gesellschaft. Die Wahl zwischen den beiden Rechtsformen hängt auch von der Komplexität des Unternehmens und den individuellen Bedürfnissen der Gesellschafter ab. Es ist ratsam, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die für das Unternehmen am besten geeignete Rechtsform zu wählen. **
-
Warum GmbH & co kg und nicht nur GmbH?
Die Bezeichnung "GmbH & Co. KG" steht für eine Kommanditgesellschaft auf Aktien, bei der die persönlich haftende Gesellschafterin eine GmbH ist. Diese Rechtsform bietet den Vorteil, dass die persönlich haftende Gesellschafterin in Form der GmbH eine beschränkte Haftung hat, während die Kommanditisten nur mit ihrer Einlage haften. Dadurch wird das unternehmerische Risiko für die persönlich haftende Gesellschafterin begrenzt. Zudem ermöglicht die Kombination aus GmbH und KG eine flexible Gestaltung der Gesellschaftsstruktur und eine klare Trennung zwischen Geschäftsführung und Kapitalbeteiligung. Darüber hinaus kann die Wahl der Rechtsform auch steuerliche Vorteile bieten, je nach individueller Situation der Gesellschafter. **
Ähnliche Suchbegriffe für GmbH
-
WOOZLE GOOZLE Das Super Forschungslabor (Experimentierkasten)Entdecken Sie Die Welt Der Wissenschaft Mit Dem Woozle Goozle Super Forschungslabor. Dieses Set Bietet Kindern Eine Spannende Kombination Aus Experimentierkasten Und Mikroskop, Um Spielerisch In Die Grundlagen Der Naturwissenschaften Einzutauchen....47,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Multivariate Analysemethoden, Set von Klaus Backhaus,Bernd Erichson,Sonja Gensler,Rolf Weiber,Thomas Weiber, Springer Fachmedien Wiesbaden GmbH,Multivariate Analysemethoden, Set Von Klaus Backhaus,bernd Erichson,sonja Gensler,rolf Weiber,thomas Weiber, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-47928-2, Seitenanzahl: 66259,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Multivariate Analysemethoden, Sonstige von Klaus Backhaus,Bernd Erichson,Sonja Gensler,Rolf Weiber,Thomas Weiber, Springer Fachmedien Wiesbaden GmbHMultivariate Analysemethoden, Sonstige Von Klaus Backhaus,bernd Erichson,sonja Gensler,rolf Weiber,thomas Weiber, Springer Fachmedien Wiesbaden Gmbh, Seitenanzahl: 66321,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qualitätskontrolle von Impfstoffen, Taschenbuch von Patric U. B. Vogel, Springer Fachmedien Wiesbaden GmbH, 978-3-658-31864-2Qualitätskontrolle Von Impfstoffen, Taschenbuch Von Patric U. B. Vogel, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-31864-2, Seitenanzahl: 4914,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann eine GmbH Gesellschafter in einer GmbH sein?
Kann eine GmbH Gesellschafter in einer GmbH sein? Ja, grundsätzlich ist es möglich, dass eine GmbH als Gesellschafter einer anderen GmbH auftritt. In diesem Fall handelt es sich um eine sogenannte Mehrheitsbeteiligung, bei der die eine GmbH die Anteile der anderen GmbH besitzt. Dies kann verschiedene Gründe haben, wie beispielsweise die Bündelung von Ressourcen oder die Stärkung der Marktposition. Es gelten jedoch bestimmte gesetzliche Vorschriften und Regelungen, die beachtet werden müssen, um Interessenkonflikte zu vermeiden und die Transparenz zu gewährleisten. Letztendlich ist es wichtig, dass alle Beteiligten die rechtlichen Rahmenbedingungen genau kennen und einhalten. **
-
Was ist der Unterschied zwischen GmbH und GmbH & Co. KG?
Der Hauptunterschied zwischen einer GmbH und einer GmbH & Co. KG liegt in der Haftungsstruktur. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer GmbH & Co. KG die persönlich haftenden Gesellschafter (Komplementäre) unbeschränkt und die Kommanditisten nur mit ihrer Einlage haften. Eine GmbH & Co. KG ist also eine Kombination aus einer GmbH und einer Kommanditgesellschaft. **
-
Was bedeutet "GmbH"?
"GmbH" steht für "Gesellschaft mit beschränkter Haftung". Es handelt sich dabei um eine Rechtsform für Unternehmen in Deutschland. Die GmbH bietet den Vorteil, dass die Haftung der Gesellschafter auf das Gesellschaftsvermögen beschränkt ist. **
-
Was passiert, wenn ich eine GmbH gründe, mit der GmbH einen Kredit aufnehme und die GmbH dann pleite geht?
Wenn du eine GmbH gründest und mit dieser GmbH einen Kredit aufnimmst, haftet in der Regel nur das Vermögen der GmbH für die Schulden. Wenn die GmbH pleite geht, wird das Vermögen der GmbH zur Tilgung der Schulden verwendet. Dein persönliches Vermögen ist normalerweise nicht betroffen, es sei denn, du hast persönliche Bürgschaften oder andere Garantien für den Kredit übernommen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.